
Il più grande passaggio di ricchezza della storia italiana:proteggerai il futuro dei tuoi figli?
Data pubblicazione: 05 ottobre 2026
Autore:
La grande onda: un patrimonio storico di fronte a un futuro incerto
L’Italia si trova oggi alla vigilia del più imponente passaggio generazionale della sua storia.
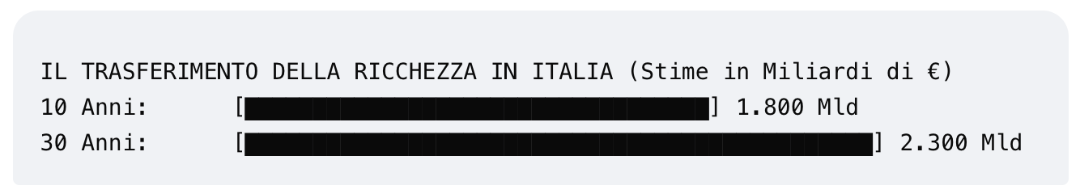
Le proiezioni economico-demografiche delineano una transizione epocale: nei prossimi 10 anni si stima che circa 1.800 miliardi di euro di ricchezza accumulata passerà di mano, una cifra imponente che supera i 2.300 miliardi se allunghiamo l'orizzonte temporale ai prossimi tre decenni.
Queste risorse rappresentano il patrimonio mobiliare e immobiliare accumulato dal Secondo Dopoguerra a oggi dalla cosiddetta popolazione Silver.
Non siamo di fronte a una semplice transizione fredda di capitali, ma a un vero e proprio ponte tra generazioni, costruito con i sacrifici, il lavoro e l'impegno di una vita intera. Eppure, questo straordinario passaggio rischia di incrinarsi se non viene guidato con una pianificazione strategica e tempestiva.
Il "Sistema Paese" Italia: la morsa dell'inflazione e del costo della vita
Per comprendere appieno la portata di questa transizione, è necessario analizzare il contesto macroeconomico del nostro "Sistema Paese".
L'economia italiana si trova ad affrontare sfide strutturali complesse: l'inflazione e il costo della vita continueranno ad aumentare nei prossimi anni, guidati dalle transizioni energetiche, dalle tensioni geopolitiche globali e dalle dinamiche di adeguamento dei prezzi.
Questa crescita costante dei costi non è più una fluttuazione temporanea, ma un fattore strutturale.
In un Paese caratterizzato da una crescita economica moderata e da salari che non si adeguano al passo con la perdita del potere d'acquisto, la ricchezza accumulata in passato rischia di essere letteralmente divorata dal carovita se lasciata immobile o non gestita strategicamente.
La trappola degli immobili: il passaporto per distruggere i sacrifici di una vita
Storicamente, il mattone è stato il pilastro del risparmio italiano. Tuttavia, nel contesto attuale, ereditare uno o più immobili senza detenere la necessaria capacità reddituale si prefigura come il passaporto ideale per distruggere i sacrifici della generazione precedente. Un patrimonio immobiliare non è una riserva di valore passiva, ma un centro di costo vivo e aggressivo. In assenza di redditi solidi e continuativi da parte degli eredi, la proprietà di seconde case o complessi immobiliari si trasforma rapidamente in un'autentica trappola finanziaria a causa di:
- Tassazione locale e straordinaria (IMU, imposte di registro, imposte di successione in potenziale aumento).
- Costi di manutenzione ordinaria e straordinaria, amplificati dal rincaro delle materie prime e dalle nuove Direttive Europee sull'efficientamento energetico (Case Green).
- Illiquidità intrinseca del bene, che impedisce di attingere rapidamente a del capitale in caso di emergenza, se non svendendo l'immobile sotto il suo reale valore di mercato.
Senza una pianificazione liquida a supporto, gli eredi si troveranno costretti a erodere i risparmi mobiliari o a indebitarsi solo per mantenere i beni ricevuti, trasformando quello che doveva essere un regalo d'amore in un fardello insostenibile.
L'ostacolo invisibile: la scarsa cultura finanziaria degli italiani
A rendere questo scenario ancora più allarmante si aggiunge una vulnerabilità strutturale: la cronica mancanza di cultura finanziaria del nostro Paese.
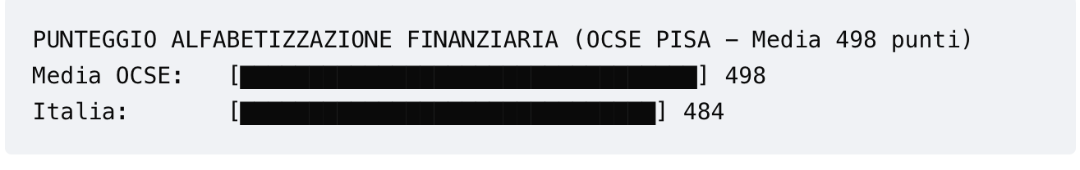
Sebbene le famiglie italiane vantino un patrimonio finanziario lordo complessivo che ha raggiunto i 6.500 miliardi di euro, le indagini internazionali dell'OCSE e i rapporti di Banca d'Italia collocano sistematicamente l'Italia agli ultimi posti tra le economie avanzate per alfabetizzazione finanziaria.
Concetti fondamentali come la diversificazione del rischio, l'impatto reale dell'inflazione sul denaro fermo in conto o la previdenza complementare restano sconosciuti alla maggioranza della popolazione.
Trasferire capitali e immobili di tale portata a eredi privi delle nozioni minime di gestione economica equivale a consegnare le chiavi di una vettura ad alta cilindrata a chi non ha mai preso la patente
L’illusione del "fai da te": la trappola del trading online e dei nuovi strumenti speculativi
Molti genitori commettono l'errore di pensare che basti il buon senso per mettere al sicuro il futuro dei propri cari, mentre le nuove generazioni cadono sempre più spesso nella pericolosa illusione del "fai da te" digitale.
Negli ultimi anni si è assistito a una diffusione preoccupante del trading online tra i giovani, spinto da app di investimento accessibili e dalla falsa promessa di guadagni facili promossi sui social media. I dati delle autorità di vigilanza europee (ESMA) sono impietosi: oltre il 75-80% dei piccoli risparmiatori retail che pratica il trading online accumula pesanti perdite economiche.
Questa tendenza ha contagiato anche strumenti nati originariamente con scopi diversi. La nuova moda degli ETF (Exchange Traded Funds) e la proliferazione di nuovi strumenti finanziari complessi, strutturati e a leva creati dall'industria finanziaria vengono spesso utilizzati dai ragazzi come fiches da casinò.
Senza una strategia olistica e senza la comprensione dei rischi di liquidità e di controparte, il portafoglio di famiglia costruito in decenni di lavoro può essere polverizzato in pochi clic.
Il fai da te non è più solo un rischio burocratico o fiscale, ma un canale ad alta velocità per la distruzione del capitale ereditato.
Il fattore truffe: l'allarme della Polizia Postale e della Consob
A questo scenario si aggiunge una minaccia strutturata e aggressiva che trasforma il rischio finanziario in vera e propria attività criminale. Secondo i dati ufficiali della Polizia Postale, il falso trading online è diventato la truffa più profittevole per la criminalità organizzata, registrando oltre 3.400 denunce all'anno e una somma di capitali sottratti che supera i 111 milioni di euro.
Al centro di questo sistema ci sono network criminali transnazionali che operano spesso attraverso call center illegali radicati in Albania.
Grandi operazioni internazionali coordinate dalle Procure italiane, da Eurojust e dalle autorità albanesi (come le operazioni "Dream Earnings" e "Trade Scam") hanno smantellato centrali telefoniche a Tirana capaci di gestire decine di migliaia di contatti telefonici e movimentare flussi illeciti per decine di milioni di euro.
Questa industria del raggiro utilizza sofisticate tecniche di persuasione e, sempre più spesso, video promozionali falsi generati con l'Intelligenza Artificiale (deepfake) per agganciare le vittime sui canali social. Il target è duplice e spietato:
- I giovani, attirati da annunci ingannevoli su mercati Forex o criptovalute, spinti a investire cifre inizialmente modeste su piattaforme fake che simulano rendimenti stellari. Quando la vittima cerca di liquidare i guadagni, i finti broker richiedono ulteriori esborsi legati a inesistenti "tasse di sblocco" o "plusvalenze", bloccando poi definitivamente i fondi.
- Le persone anziane rimaste sole, bersagliate da operatori aggressivi che sfruttano la solitudine e la parziale alfabetizzazione digitale. In questo caso la truffa sconfina spesso nell'estorsione e nel vishing (phishing vocale), inducendo i risparmiatori a condividere codici di accesso bancari o a installare software di controllo remoto (come AnyDesk) con la scusa di ricevere assistenza, svuotando di fatto i conti correnti.(Consob)
Di fronte a questa escalation, l'autorità di vigilanza italiana (Consob) e le forze dell'ordine reiterano costantemente l'importanza di verificare i registri ufficiali delle imprese autorizzate prima di effettuare qualsiasi transazione.
Il cuore dell'educazione finanziaria: saper scegliere l'eccellenza sul mercato
Una reale educazione finanziaria non consiste nel diventare trader della domenica o esperti di mercati dall'oggi al domani, ma nella capacità di selezionare il miglior professionista del risparmio sul mercato.
Il panorama della consulenza è vasto, ma per tutelare un patrimonio complesso è fondamentale saper riconoscere e pretendere solo gli standard formativi e deontologici più elevati del settore.
Un consulente di eccellenza deve essere valutato in base a credenziali oggettive e certificate:
- Diploma di laurea in discipline economico-finanziarie, fondamentale per possedere solide basi di tecnica bancaria, macroeconomia e diritto.
- Certificazione EFA (European Financial Advisor®), una qualifica europea di alto profilo dedicata alla consulenza olistica e patrimoniale.
- Certificazione EFP (European Financial Planner®), il riconoscimento più prestigioso e complesso del settore, focalizzato sulla pianificazione complessa del Wealth Management. In Italia si contano appena 293 professionisti, di cui solo 14 in Campania.
- ESG Advisor® (EFPA), indispensabile per l'integrazione della Finanza Sostenibile e dei fattori ambientali, sociali e di governance nelle strategie d'investimento future.
- EFPA AI Advisor®, l'avanguardia che certifica le competenze nell'uso dei moderni strumenti digitali e di intelligenza artificiale per ottimizzare l'analisi patrimoniale e la relazione a beneficio del cliente.
Oltre l'eredità: educare i figli al valore della pianificazione
Il regalo più grande che un genitore può fare non è semplicemente lasciare in dote un capitale accumulato o dei beni fisici, ma trasmettere la cultura finanziaria necessaria per conservarli, difenderli dall'inflazione e farli fruttare nel tempo.
Di fronte a un mercato del lavoro instabile e a un costo della vita in costante crescita, il passaggio generazionale non deve essere inteso come un evento burocratico che avviene "dopo", ma come un patto generazionale attivo che si costruisce "ora", nel presente.
È un preciso dovere educativo e morale verso i propri figli accompagnarli fin da subito verso la costruzione di una relazione professionale e continuativa con il consulente di fiducia della famiglia.
Questo processo di inclusione e responsabilizzazione deve essere declinato attraverso tre pilastri fondamentali:
- La fine dei tabù familiari: Nelle famiglie italiane il denaro e la pianificazione del domani sono spesso considerati argomenti privati, quasi da evitare per non generare tensioni. Rompere questo muro di silenzio è il primo passo. Parlare apertamente di patrimonio, di obiettivi di vita e di tutele future significa normalizzare la gestione economica e preparare emotivamente gli eredi alle responsabilità che li attendono.
- L'inclusione nei tavoli decisionali: Il modo più efficace per educare i figli al valore della pianificazione è l'azione pratica. Coinvolgerli attivamente nei dialoghi patrimoniali e portarli a un colloquio conoscitivo in ufficio trasforma il consulente finanziario da "il professionista di mamma e papà" a un punto di riferimento personale. Questo primo contatto azzera le distanze e crea un canale di fiducia autonomo.
- La continuità della strategia familiare: Presentare ai propri figli la figura tecnica che ha protetto e guidato i risparmi di famiglia significa donare loro una bussola economica già tarata sui valori e sui progetti della casa. Nel momento in cui si troveranno a gestire la delicata transizione della ricchezza, i tuoi eredi non saranno soli, smarriti davanti a scelte fiscali complesse o facili prede di speculazioni digitali e app di trading ma avranno al loro fianco una guida tecnica d'eccellenza, dotata della sensibilità necessaria per dare continuità storica e armonia ai tuoi progetti di vita.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Gaetano Filangieri n°52
80121, Napoli
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Andrea Palmitelli e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
